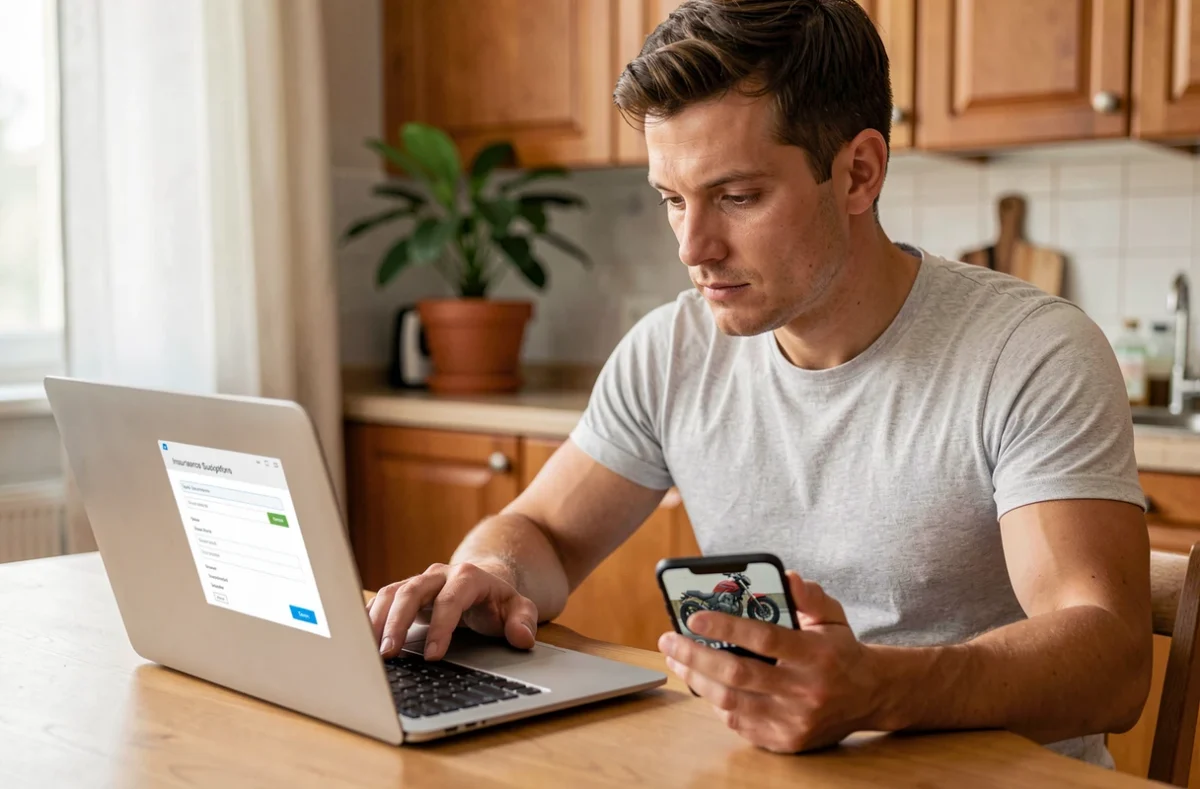
Vous venez d’acheter une moto et vous aimeriez rouler dès ce week-end. Le problème, c’est que sans assurance, le deux-roues reste au garage. Souscrire une assurance en ligne moto permet aujourd’hui d’obtenir une couverture en quelques minutes, depuis un téléphone ou un ordinateur. Mais entre la promesse d’immédiateté et la réalité administrative, plusieurs détails méritent qu’on s’y attarde avant de valider un contrat.
Ce qui se passe réellement après avoir cliqué sur « souscrire »
La plupart des formulaires en ligne annoncent une souscription en deux ou trois minutes. Le parcours est simple : vous renseignez l’immatriculation ou les caractéristiques de la moto, votre profil conducteur (âge, bonus-malus, antécédents), puis vous choisissez une formule.
Une fois le paiement validé, vous recevez un mémo véhicule assuré. Ce document remplace l’ancienne carte verte, supprimée le 1er avril 2024 pour tous les véhicules immatriculés. Lors d’un contrôle, les forces de l’ordre consultent désormais le Fichier des véhicules assurés (FVA) directement.
Le piège, c’est le délai d’enregistrement dans ce fichier. Même si votre contrat prend effet immédiatement, le FVA n’est pas toujours actualisé instantanément. Pendant les premiers jours, le mémo véhicule assuré sert de preuve provisoire. Il mentionne l’assureur, le numéro de contrat, l’immatriculation et la date de prise d’effet. Gardez-le accessible sur votre téléphone ou imprimé dans votre blouson.
Pourquoi ce détail compte ? Parce qu’un contrôle routier dans les 48 heures suivant la souscription peut créer une situation confuse si vous n’avez pas ce document sous la main. Le contrat existe, mais le système informatique ne le reflète pas encore.
Garanties d’assurance moto : comprendre ce que couvre chaque formule
Avant de comparer les tarifs, il faut comprendre ce que vous achetez. Trois niveaux de couverture reviennent systématiquement, quel que soit l’assureur en ligne.
La responsabilité civile (formule au tiers)
C’est le minimum légal. Cette garantie couvre les dommages que votre moto causerait à un tiers en cas d’accident : blessures corporelles, dégâts matériels sur un autre véhicule, un mur, un mobilier urbain. Elle ne couvre ni vos propres blessures, ni les réparations de votre moto.
Pour une moto d’occasion de faible valeur, cette formule peut suffire. Le tarif est le plus bas du marché.
La formule intermédiaire (tiers étendu)
Elle ajoute généralement le vol, l’incendie et parfois le bris de glace. Si vous garez votre moto dans la rue, la garantie vol change la donne. Vérifiez si l’assureur exige un antivol homologué (SRA ou équivalent) pour que cette garantie s’applique, car beaucoup le font.
La formule tous risques
Elle couvre vos propres dommages, y compris en cas d’accident responsable. Elle inclut aussi, selon les contrats, la garantie du conducteur (indemnisation de vos blessures corporelles) et la protection des équipements (casque, blouson, gants).
La couverture des accessoires et équipements varie fortement d’un assureur à l’autre. Certains plafonnent à quelques centaines d’euros, d’autres montent bien plus haut. Lisez le plafond d’indemnisation des équipements avant de signer, surtout si vous roulez avec du matériel technique coûteux.
Critères de choix pour une assurance moto en ligne
Le tarif attire l’attention, mais il ne raconte pas toute l’histoire. Voici les points qui font la différence au moment d’un sinistre.
- Le montant de la franchise : une cotisation basse cache parfois une franchise élevée. Regardez la franchise en cas de vol et celle en cas de dommages tous accidents, pas seulement le prix mensuel.
- La garantie conducteur et son plafond : cette garantie vous indemnise si vous êtes blessé. Le plafond peut varier considérablement. Un plafond trop bas ne couvrira pas une incapacité de travail prolongée.
- L’assistance panne 0 km : si votre moto tombe en panne devant chez vous, certains contrats ne déclenchent l’assistance qu’à partir d’une distance minimale du domicile. D’autres couvrent dès le départ.
- La valeur de remplacement : en cas de destruction totale, l’assureur rembourse-t-il la valeur à neuf pendant les premiers mois, ou la valeur vénale (souvent inférieure) ? Ce point est déterminant sur une moto récente.
Un devis en ligne ne prend que quelques minutes. Faire deux ou trois devis comparatifs prend à peine dix minutes de plus, et permet d’identifier ces différences avant de s’engager.
Pièges fréquents lors de la souscription en ligne
La rapidité du processus peut jouer contre vous si vous ne faites pas attention à certains détails.
Déclaration inexacte du profil conducteur
Le formulaire demande votre coefficient bonus-malus, vos antécédents de sinistres, parfois vos suspensions de permis. Sous-estimer ou omettre un sinistre passé ne fait pas baisser le prix durablement. En cas de contrôle ou de sinistre, l’assureur consulte le fichier AGIRA et peut annuler le contrat pour fausse déclaration. Vous perdez alors la couverture et devez rembourser les indemnités versées.
Une fausse déclaration peut entraîner la nullité du contrat, ce qui signifie que vous rouliez sans assurance valide sans le savoir.
Options cochées par défaut
Certains parcours en ligne pré-cochent des options payantes (protection juridique, garantie du contenu du top-case, assistance renforcée). Déroulez chaque écran du formulaire et décochez ce dont vous n’avez pas besoin. Vérifiez le récapitulatif avant de payer.
Confusion entre prise d’effet et date souhaitée
Si vous souscrivez aujourd’hui pour une moto que vous récupérez dans dix jours, vérifiez que la date de prise d’effet correspond bien au jour où vous prenez possession du véhicule. Payer dix jours de couverture pour une moto encore chez le concessionnaire n’a aucun intérêt.
Résiliation d’une assurance moto souscrite en ligne
Vous avez trouvé moins cher ailleurs ou votre situation a changé ? Depuis le 1er juin 2023, les assureurs qui proposent la souscription en ligne doivent offrir la résiliation en ligne, accessible en permanence depuis l’espace client. On parle souvent de résiliation « en trois clics ».
Après la première année de contrat, vous pouvez résilier à tout moment sans frais ni pénalité. La résiliation prend effet en principe un mois après réception de la demande. Pour éviter toute interruption de la responsabilité civile obligatoire, le nouvel assureur peut se charger de la résiliation à votre place dans les cas prévus par la loi.
Vérifiez ce point au moment de souscrire votre nouveau contrat. Un jour sans assurance expose à une amende forfaitaire et, surtout, à l’absence totale de couverture en cas d’accident.
Fourchettes de prix d’une assurance moto en ligne
Les tarifs dépendent de nombreux facteurs : cylindrée, puissance, lieu de stationnement, âge du conducteur, historique de sinistres, formule choisie. Donner un prix unique serait trompeur, mais des tendances se dégagent.
- Une formule au tiers pour un conducteur expérimenté avec un bon bonus coûte sensiblement moins cher qu’une formule tous risques pour un jeune permis, parfois du simple au triple.
- Le lieu de garage influence le tarif : une moto stationnée dans un garage fermé en zone rurale coûte moins à assurer qu’un deux-roues garé sur la voie publique en centre-ville.
- La cylindrée et la catégorie de la moto jouent aussi : un roadster de moyenne cylindrée sera moins cher à couvrir qu’un sportif de forte puissance, souvent classé à risque par les assureurs.
Comparer au moins trois devis reste le moyen le plus fiable d’obtenir un tarif adapté à votre profil. Les écarts entre assureurs pour un même profil et une même moto peuvent atteindre plusieurs centaines d’euros par an.
Un dernier point à garder en tête : rouler sans assurance moto expose à des sanctions lourdes, pouvant inclure la confiscation du véhicule et une suspension de permis. Le coût d’une assurance, même tous risques, reste toujours inférieur à ces sanctions.
Un formulaire de demande de devis gratuit est disponible juste en dessous. Remplissez-le en quelques instants pour être rappelé par un professionnel qui adaptera les garanties à votre moto et à votre budget.